Russlands Produktion wurde durch gezielte Fördermaßnahmen des öffentlichen Sektors angekurbelt
Dieser Artikel untersucht die wirtschaftlichen Entwicklungen Russlands während des Krieges (2022–2026) aus sektoraler Perspektive anhand offizieller russischer Statistiken zur Industrieproduktion und zur Unternehmensrentabilität. Die Analyse zeigt, dass die wirtschaftliche Entwicklung während des Krieges je nach Branche und Produkt äußerst uneinheitlich verlief. Während militärbezogene Branchen seit 2022 rasch gewachsen sind, stagnierten viele zivile Sektoren oder verzeichneten Rückgänge. Diese Divergenz spiegelt die ungleiche Verteilung staatlicher Fördermittel sowie die Anfälligkeit gegenüber Sanktionen wider, die den Zugang zu ausländischen Märkten, Technologien und Finanzmitteln beeinträchtigt haben.
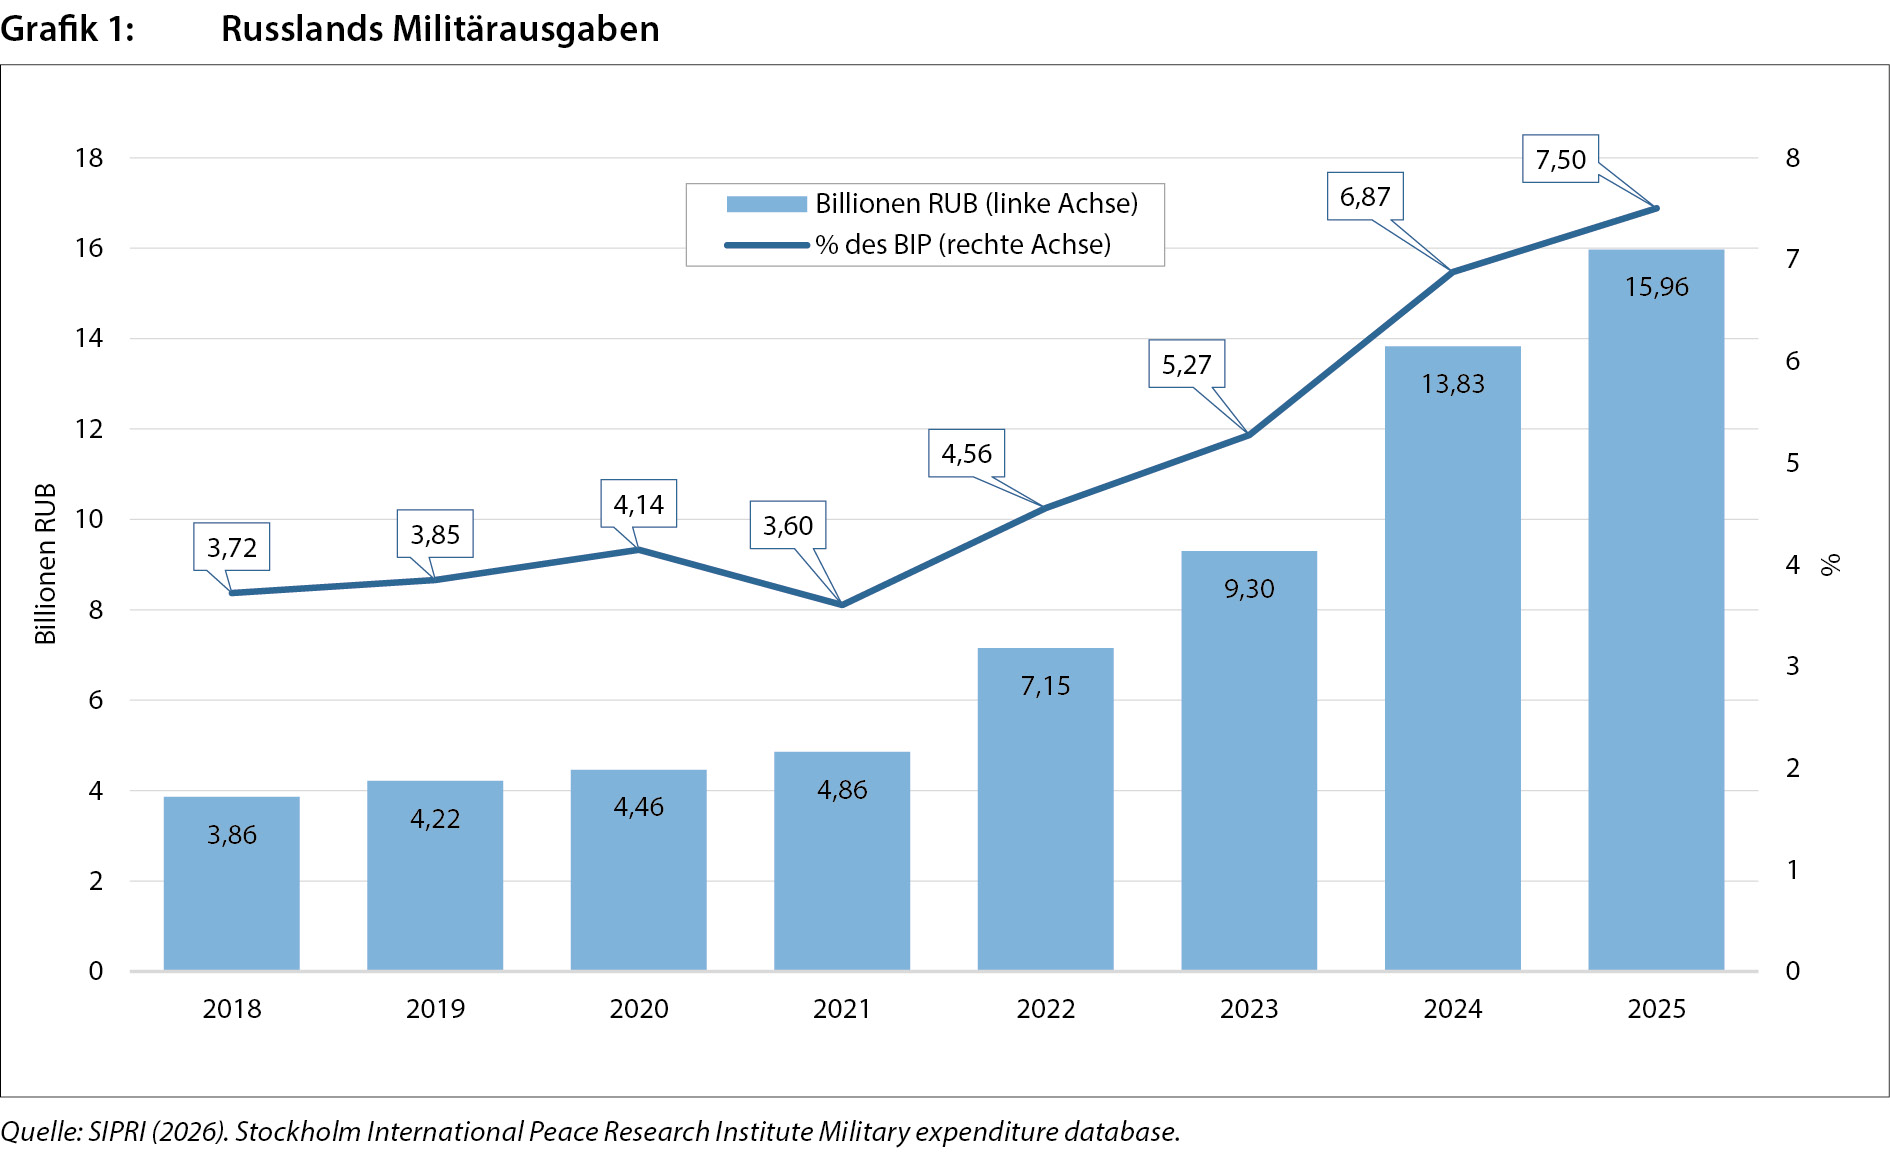
Seit Russlands großangelegter Invasion in der Ukraine im Frühjahr 2022 hing das Produktionswachstum des Landes weitgehend von erheblichen Erhöhungen der öffentlichen Ausgaben ab. Im Durchschnitt sind die konsolidierten Haushaltsausgaben Russlands zwischen 2022 und 2026 jährlich um 15 % gestiegen. Der größte Teil davon floss in den Militärbereich. Laut SIPRI (2026) erreichten die Militärausgaben Russlands bis 2025 mehr als das Dreifache ihres Niveaus von 2021 und beliefen sich auf insgesamt 16 Billionen Rubel (etwa 160 Mrd. Euro) bzw. 7,5 % des BIP (Grafik 1 auf S. 6). Vorläufige Daten deuten darauf hin, dass die Mittelzuweisungen aus dem nationalen Haushalt für militärische Zwecke in der ersten Hälfte dieses Jahres weiter stark gestiegen sind, während die Mittel für das Gesundheitswesen, kommunale Dienstleistungen und den Umweltschutz gekürzt wurden.
Die staatlichen Ausgaben wurden durch gezielte Unterstützungsinitiativen des öffentlichen Sektors für strategische Branchen und Unternehmen ergänzt, darunter subventionierte Kredite. Diese Branchen haben erhebliche Ressourcen aus der Wirtschaft – Arbeitskräfte, Produktionskapazitäten und finanzielle Mittel – gebunden, was zu einem raschen Anstieg der Löhne und der Inputpreise beigetragen hat. Infolgedessen hat die russische Zentralbank ihren Leitzins über einen längeren Zeitraum auf einem hohen Niveau gehalten, um eine Überhitzung der Wirtschaft zu vermeiden. Gleichzeitig hat sich die finanzielle Lage des russischen Staates verschärft, bedingt durch rasch steigende Kreditaufnahmen zur Deckung von Haushaltsdefiziten und steigende Schuldendienstkosten aufgrund hoher Zinssätze.
Wirtschaftssanktionen, die von einer Koalition westlicher Staaten verhängt wurden, haben russische Unternehmen zudem vor weitere Herausforderungen gestellt. Sanktionen gegen den Finanzsektor haben den Zugang zu ausländischem Kapital eingeschränkt, exportbezogene Beschränkungen haben die Einnahmen in verschiedenen Sektoren gesenkt, und importbezogene Sanktionen haben die Verfügbarkeit ausländischer Vorleistungen und Technologien verringert und deren Kosten erheblich in die Höhe getrieben (Korhonen und Simola, 2025 und 2026).
Während kriegsbezogene Branchen und Unternehmen von diesen Maßnahmen profitiert haben, sahen sich viele andere Sektoren mit Ressourcenengpässen und steigenden Produktionskosten konfrontiert. In den letzten Jahren ist die Produktion in vielen Branchen zurückgegangen, die nicht direkt mit den Kriegsanstrengungen in Verbindung stehen. Zudem sind die Gewinne deutlich geschrumpft, und der Anteil der verlustbringenden Unternehmen hat historische Höchststände erreicht.
Schnellstes Wachstum in kriegsbezogenen Branchen
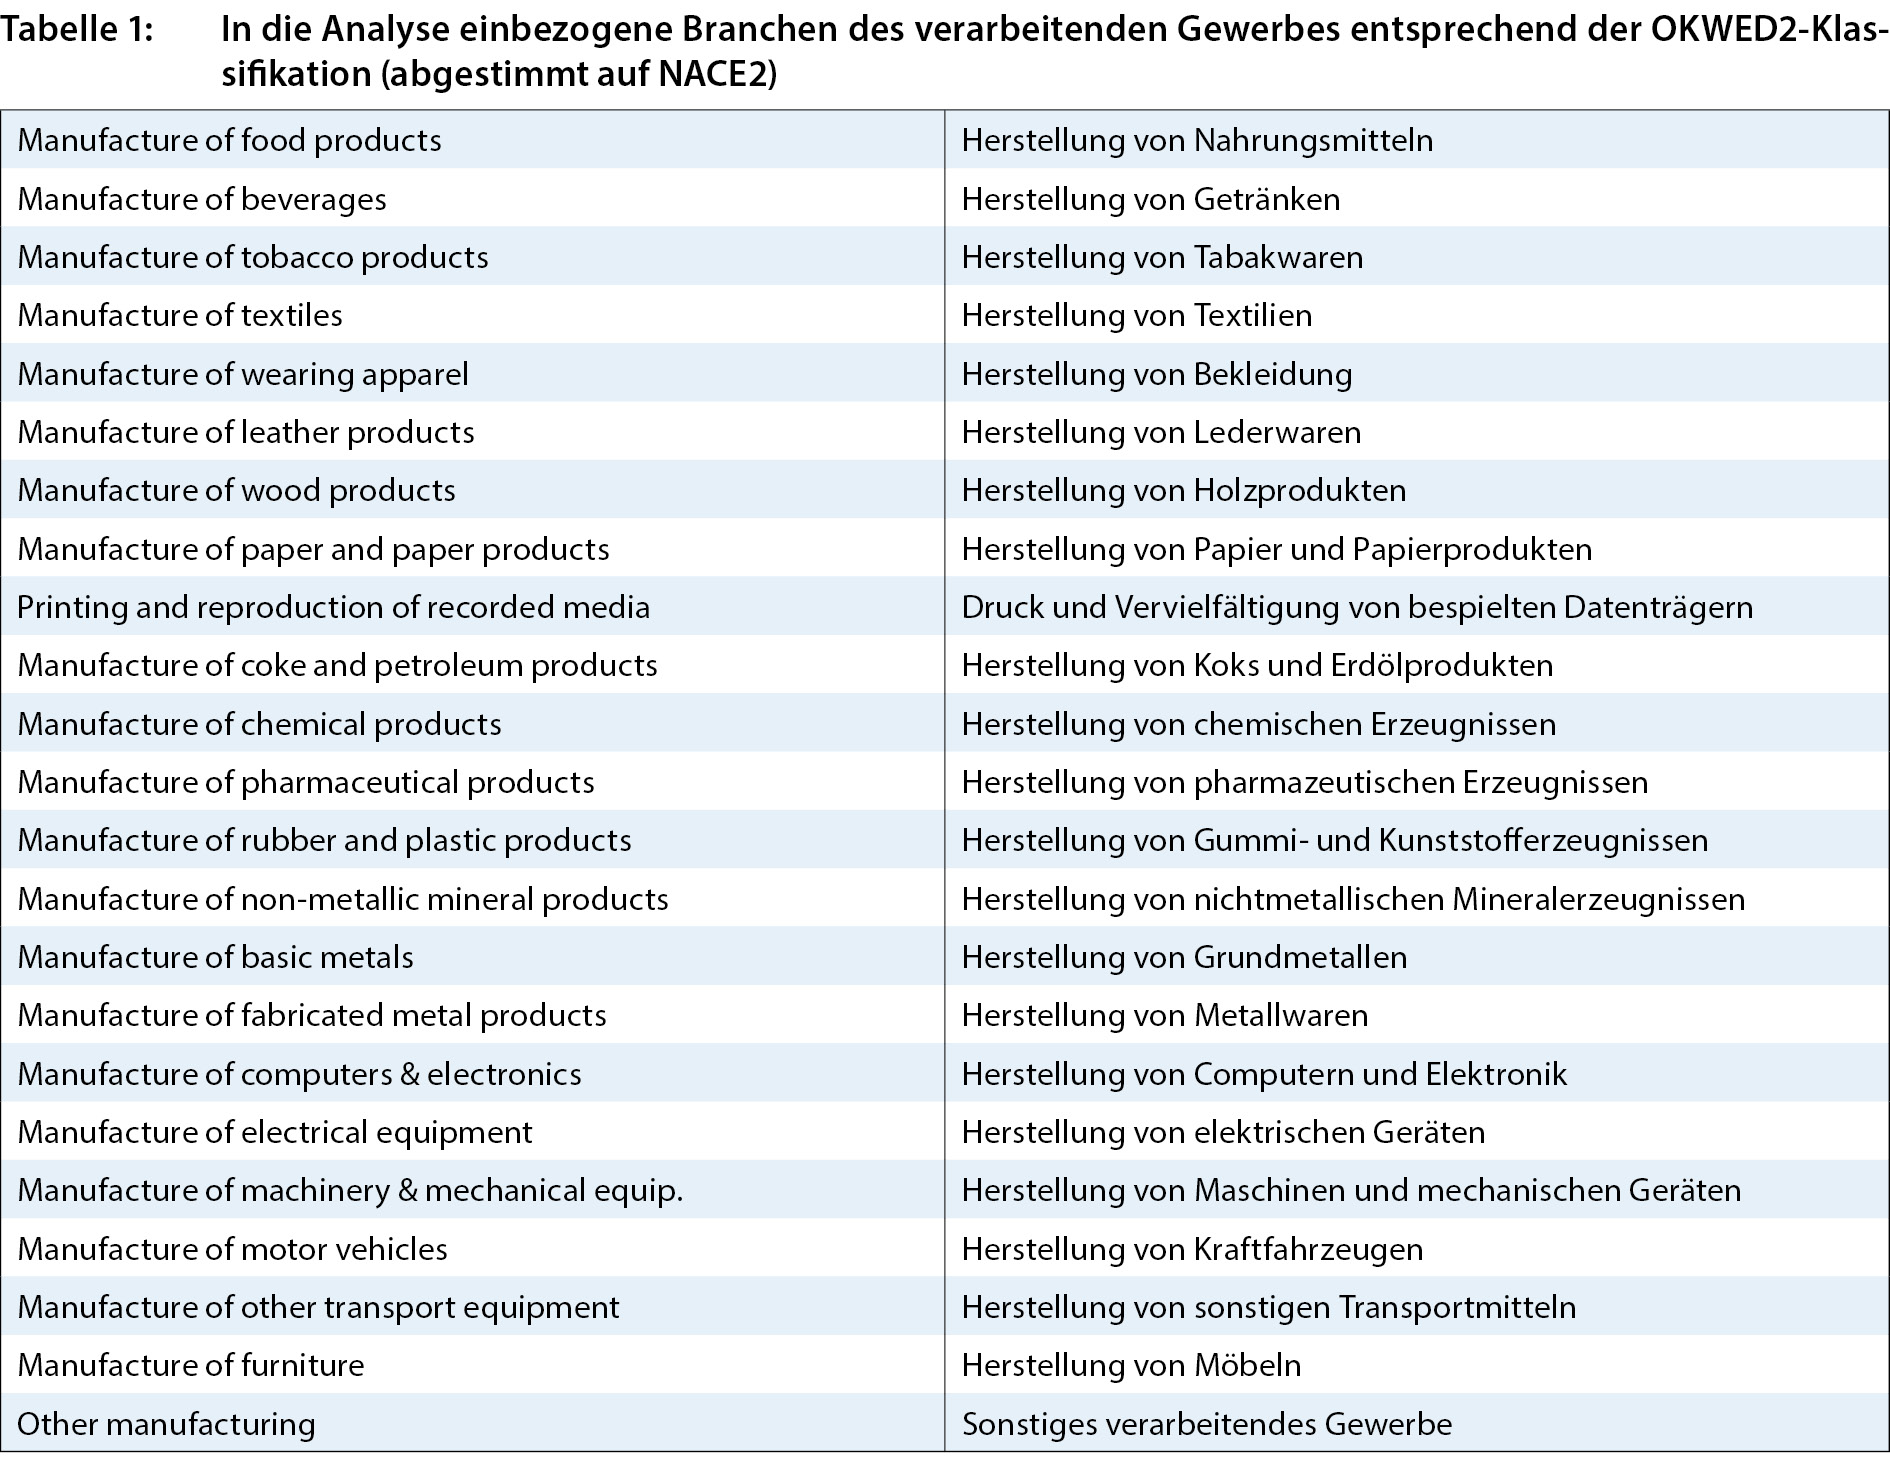
Unsere Analyse untersucht die Entwicklungen im russischen Industriesektor. Zunächst betrachten wir die Trends auf aggregierter Ebene, bevor wir uns detaillierteren Daten zuwenden. Die Industrieproduktion wird gemäß der von Rosstat (Statistikbehörde Russlands) veröffentlichten Branchenklassifikation (OKWED2) bewertet. Der Bergbau und die Gewinnung von Steinen und Erden werden aufgrund der Einstellung der Berichterstattung über die Ölförderung durch Rosstat als ein einziger Block behandelt. Daher umfasst dieser übergeordnete Block die Öl-, Erdgas- und Kohleförderung. Darüber hinaus umfasst unsere Analyse 23 verschiedene Branchen des verarbeitenden Gewerbes (einschließlich der Kategorie »Sonstiges«), während Sektoren wie Reparatur und Installation, Strom- und Gasversorgung sowie Wasserversorgung ausgeschlossen sind.
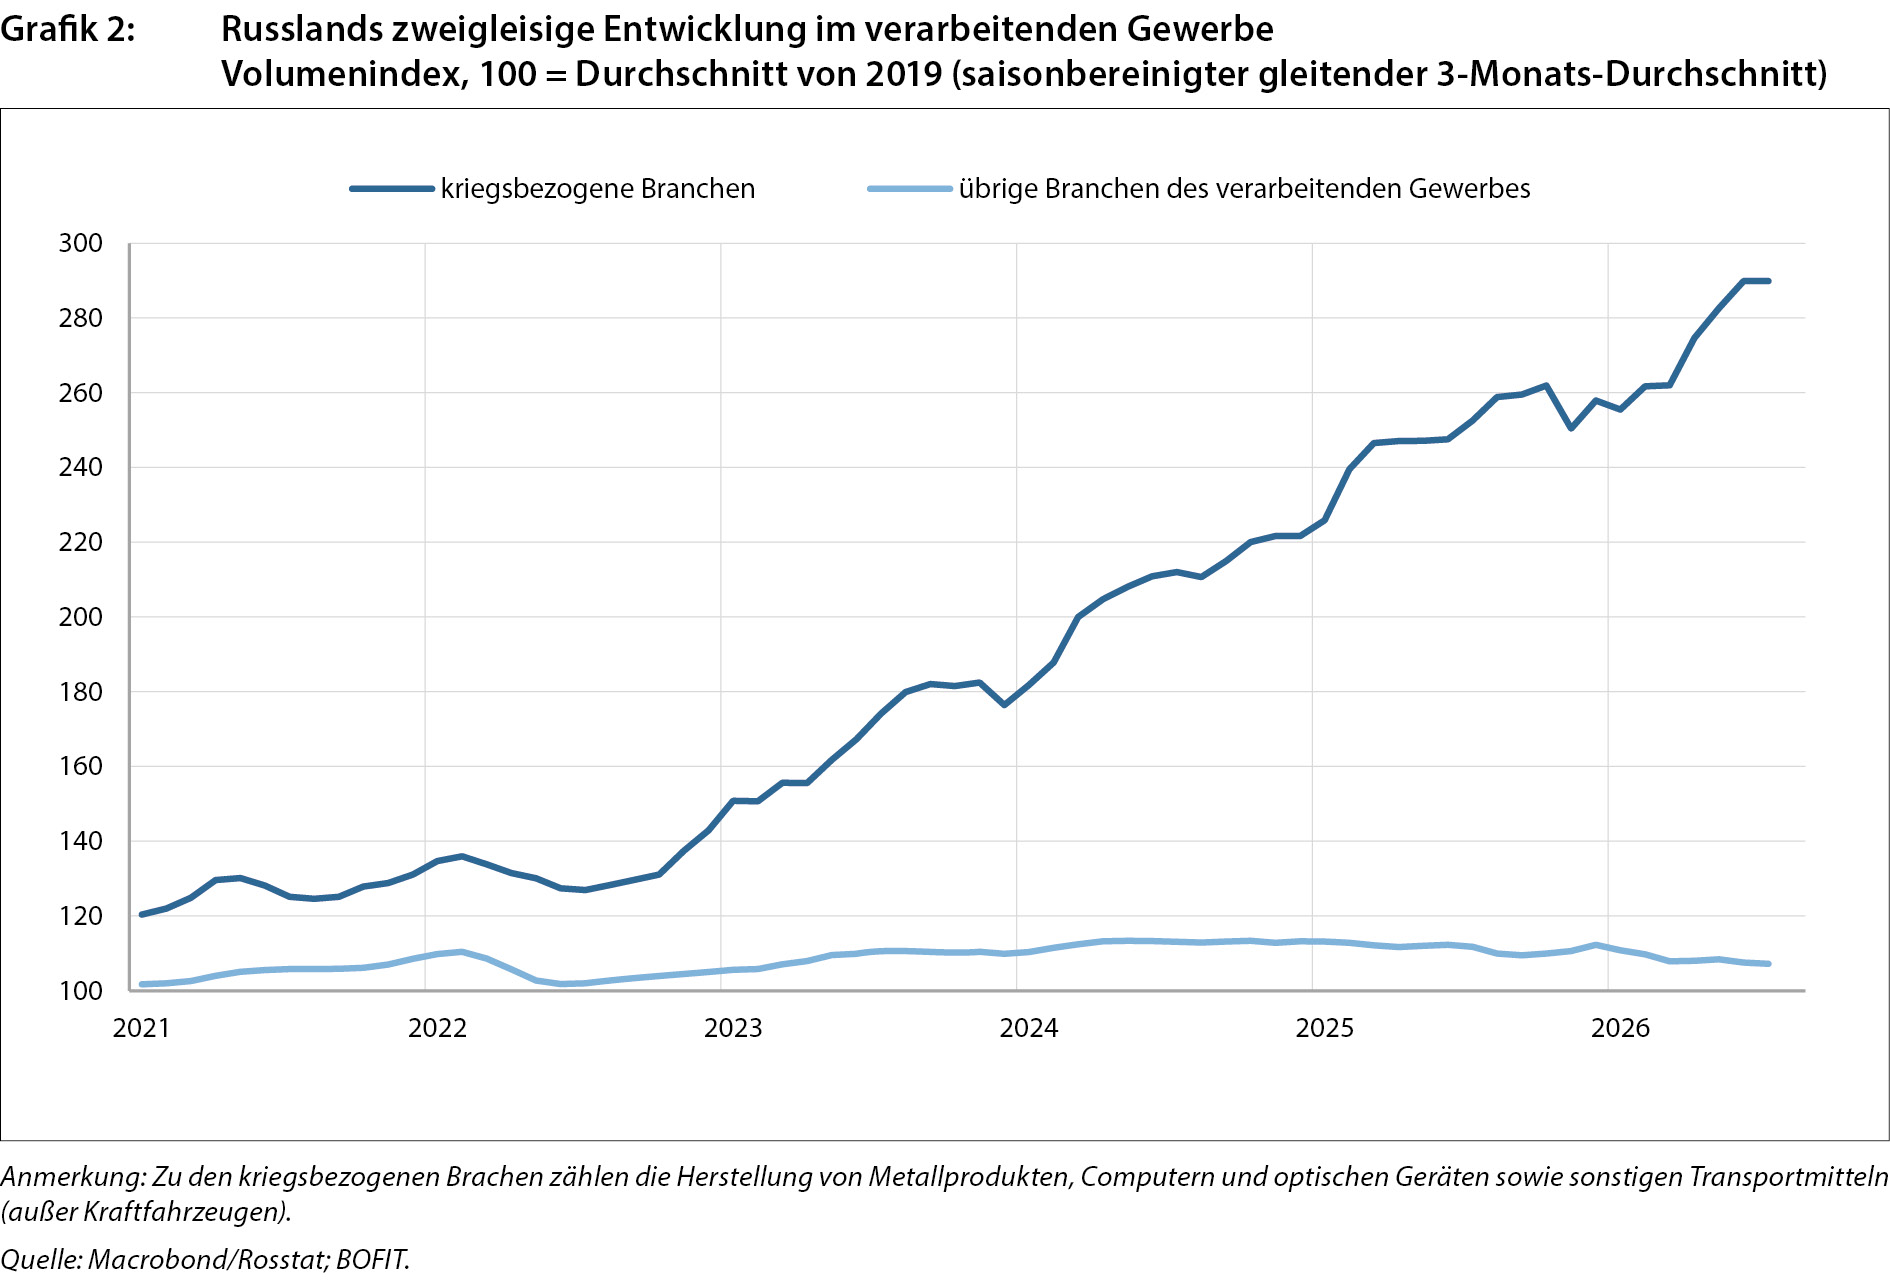
Die Daten zeigen, dass während des großangelegten Krieges Russlands von 2022 bis 2026 die Industrieproduktion in der Hälfte der untersuchten Branchen zunahm und in der anderen Hälfte zurückging. Das stärkste Wachstum verzeichneten Sektoren, die eng mit den militärischen Aktivitäten Russlands verbunden sind; dazu zählen unserer Ansicht nach die Herstellung von Metallwaren (einschließlich Munition), von Computer-, Elektronik- und optischen Produkten sowie von anderen Transportmitteln als Kraftfahrzeugen (Cooper, 2025; Simola, 2023).
Umgekehrt waren erhebliche Rückgänge in der Kraftfahrzeugherstellung – bedingt durch den Rückzug internationaler Automobilhersteller – sowie in der Herstellung von Holz- und Korkprodukten zu verzeichnen, die von den EU-Beschränkungen für russische Importe betroffen waren.
Aktuelle Zahlen deuten auf eine deutliche Verlangsamung des Wachstums der gesamten Industrieproduktion in diesem Jahr hin. Von Januar bis Juli stieg die gesamte Industrieproduktion im Vergleich zum Vorjahreszeitraum um lediglich 0,1 Prozent. Zudem ist die Zahl der Branchen mit negativem Wachstum gestiegen; in diesem Jahr verzeichneten 14 der 24 analysierten Branchen einen Produktionsrückgang. Das stärkste Wachstum ist weiterhin in kriegsbezogenen Sektoren und bei der Herstellung von pharmazeutischen Grundstoffen zu beobachten, was möglicherweise auch durch die Nachfrage in Kriegszeiten beeinflusst wird. Auf der Seite des Rückgangs hat sich die Produktion bei der Herstellung von Koks und Erdölprodukten weiter verschlechtert, was wahrscheinlich auf sich verschärfende ukrainische Drohnenangriffe auf russische Ölraffinerien zurückzuführen ist, wodurch die Raffineriekapazitäten verringert wurden. Das kombinierte (saisonbereinigte) Produktionsvolumen der verarbeitenden Industrie ohne die kriegsbezogenen Sektoren lag bereits im Sommer 2026 unter dem Niveau von Anfang 2022 vor der großangelegten Invasion Russlands (Grafik 2 auf S. 6). Dies deutet darauf hin, dass der Krieg tatsächlich zu einem Rückgang in nicht-kriegsbezogenen Bereichen der verarbeitenden Industrie in Russland geführt hat.
Die Gewinnentwicklung der Industrie hat sich verschlechtert
Neben der Produktion hat sich in den letzten Jahren in vielen Sektoren auch die finanzielle Lage russischer Unternehmen schrittweise verschlechtert. Die Gesamtgewinne im russischen Unternehmenssektor sind in den letzten Jahren gesunken – um 9 % von 2021 bis 2025 – und gingen im Zeitraum Januar bis Mai im Vergleich zum Vorjahreszeitraum um weitere 2,5 % zurück. Zu Beginn des Jahres 2026 erreichte der Anteil der verlustbringenden Unternehmen mit 37–38 % einen historischen Höchststand. Eine Analyse der Unternehmensgewinne nach Branchen zeigt zudem unterschiedliche Trends in den einzelnen Industriezweigen.
Die Kohleindustrie verzeichnete den stärksten Einbruch: Sie meldete zwei Jahre in Folge Verluste und weist weiterhin eine schwache Leistung auf. Im vergangenen Jahr waren 65 % der Kohleunternehmen unrentabel, was hauptsächlich auf westliche Importbeschränkungen, begrenzte Transportmöglichkeiten zur Umleitung der Exporte und hohe Transportkosten zurückzuführen war. Auch in der Herstellung von Kork- und Holzprodukten sowie in der Forstwirtschaft und im Holzeinschlag wurden im vergangenen Jahr Verluste verzeichnet.
Andererseits haben sich die Gesamtgewinne bestimmter kriegsbezogener Sektoren – wie beispielsweise die Herstellung von Metallwaren sowie von Computern, elektronischen und optischen Geräten – von 2021 bis 2025 verdreifacht. Im Gegensatz dazu sanken die Gesamtgewinne in der Herstellung sonstiger Transportmittel im gleichen Zeitraum um 12 %. Auch Branchen wie Bekleidung und Lebensmittel verzeichneten in letzter Zeit ein bemerkenswertes Gewinnwachstum, was teilweise auf gestiegene Kriegsausgaben zurückzuführen sein dürfte, wie später im Rahmen einer detaillierten Produktionsanalyse näher erläutert wird.
Stark variierende Trends bei der Produktion auf Produktebene
Eine detailliertere Untersuchung der Produktionsentwicklungen ist ebenfalls möglich (Simola, 2026). Rosstat stellt Daten zur physischen Produktion von fast 1.800 Produkten oder Produktgruppen im zivilen Sektor bereit. Die Datenveröffentlichung durch Rosstat ist selektiv, da die Produktklassifikation (OKPD) etwa 20.000 Positionen umfasst. Der Erfassungsgrad variiert erheblich zwischen den einzelnen Branchen. Für jedes Produkt oder jede Produktgruppe nutzen wir die am stärksten disaggregierten verfügbaren Daten, was zu etwa 1.600 Einzelprodukten auf der 6- bis 9-stelligen Ebene der OKPD-Klassifikation führt.
Die Ergebnisse der detaillierten Produktionsanalyse stimmen weitgehend mit den auf aggregierter Branchenebene beobachteten Ergebnissen überein. Die Produktionstrends variieren deutlich zwischen den verschiedenen Produkten. Die Daten zeigen, dass bei etwa der Hälfte der untersuchten Produkte die Produktion zwischen 2021 und 2025 zunahm. Umgekehrt ging die Produktion bei den übrigen Produkten zurück. In der Regel waren die Veränderungen unabhängig von ihrer Richtung recht stark.
Deutliche Zuwächse waren insbesondere bei der Herstellung verschiedener Lebensmittel und Textilien zu verzeichnen, wo fast die Hälfte der Produkte im Zeitraum 2021–2025 ein Wachstum von über 20 % verzeichnete.
Im Einklang mit der aggregierten Analyse konzentrierten sich die stärksten Rückgänge – über 20 % – auf den Maschinen- und Anlagenbau (insbesondere den Automobilsektor), die Forstwirtschaft und die Grundmetallindustrie.
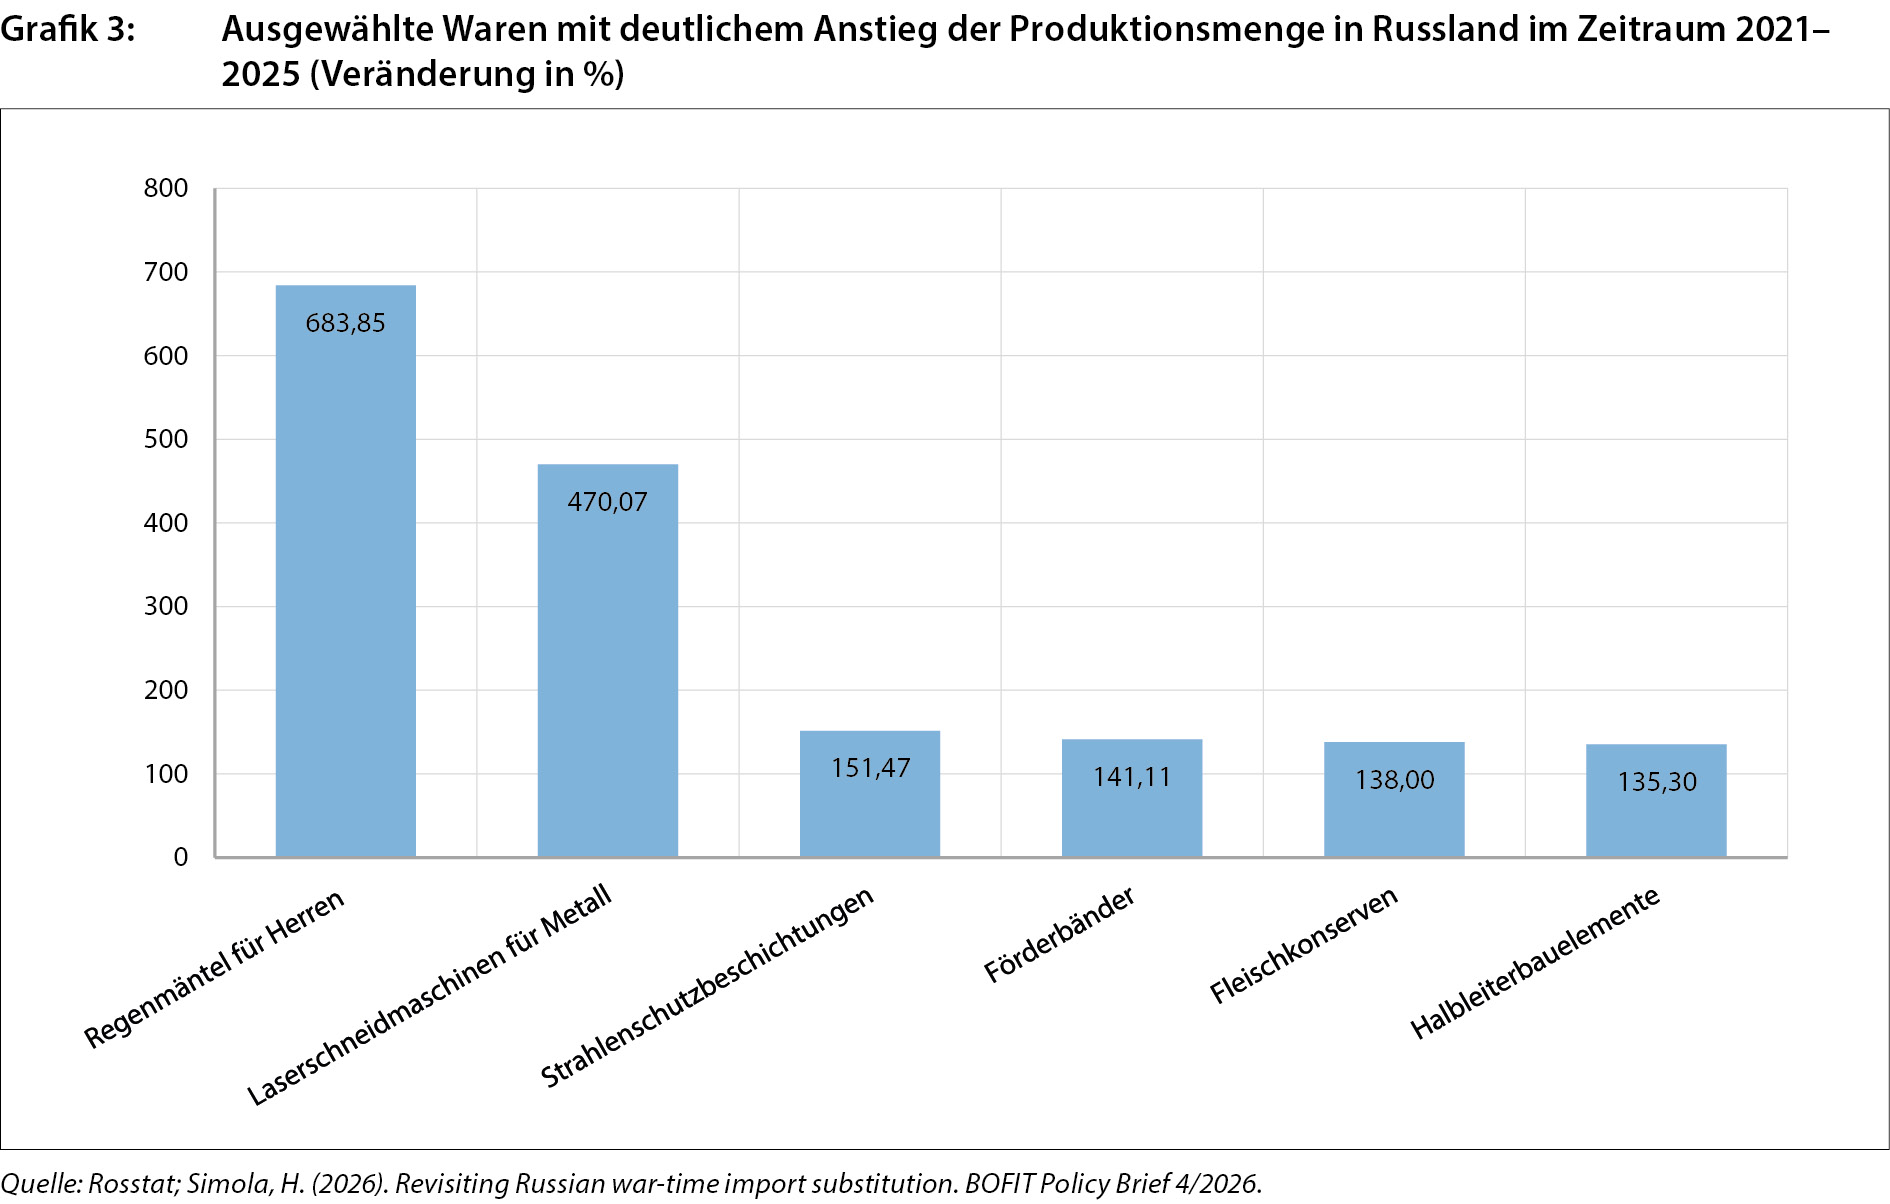
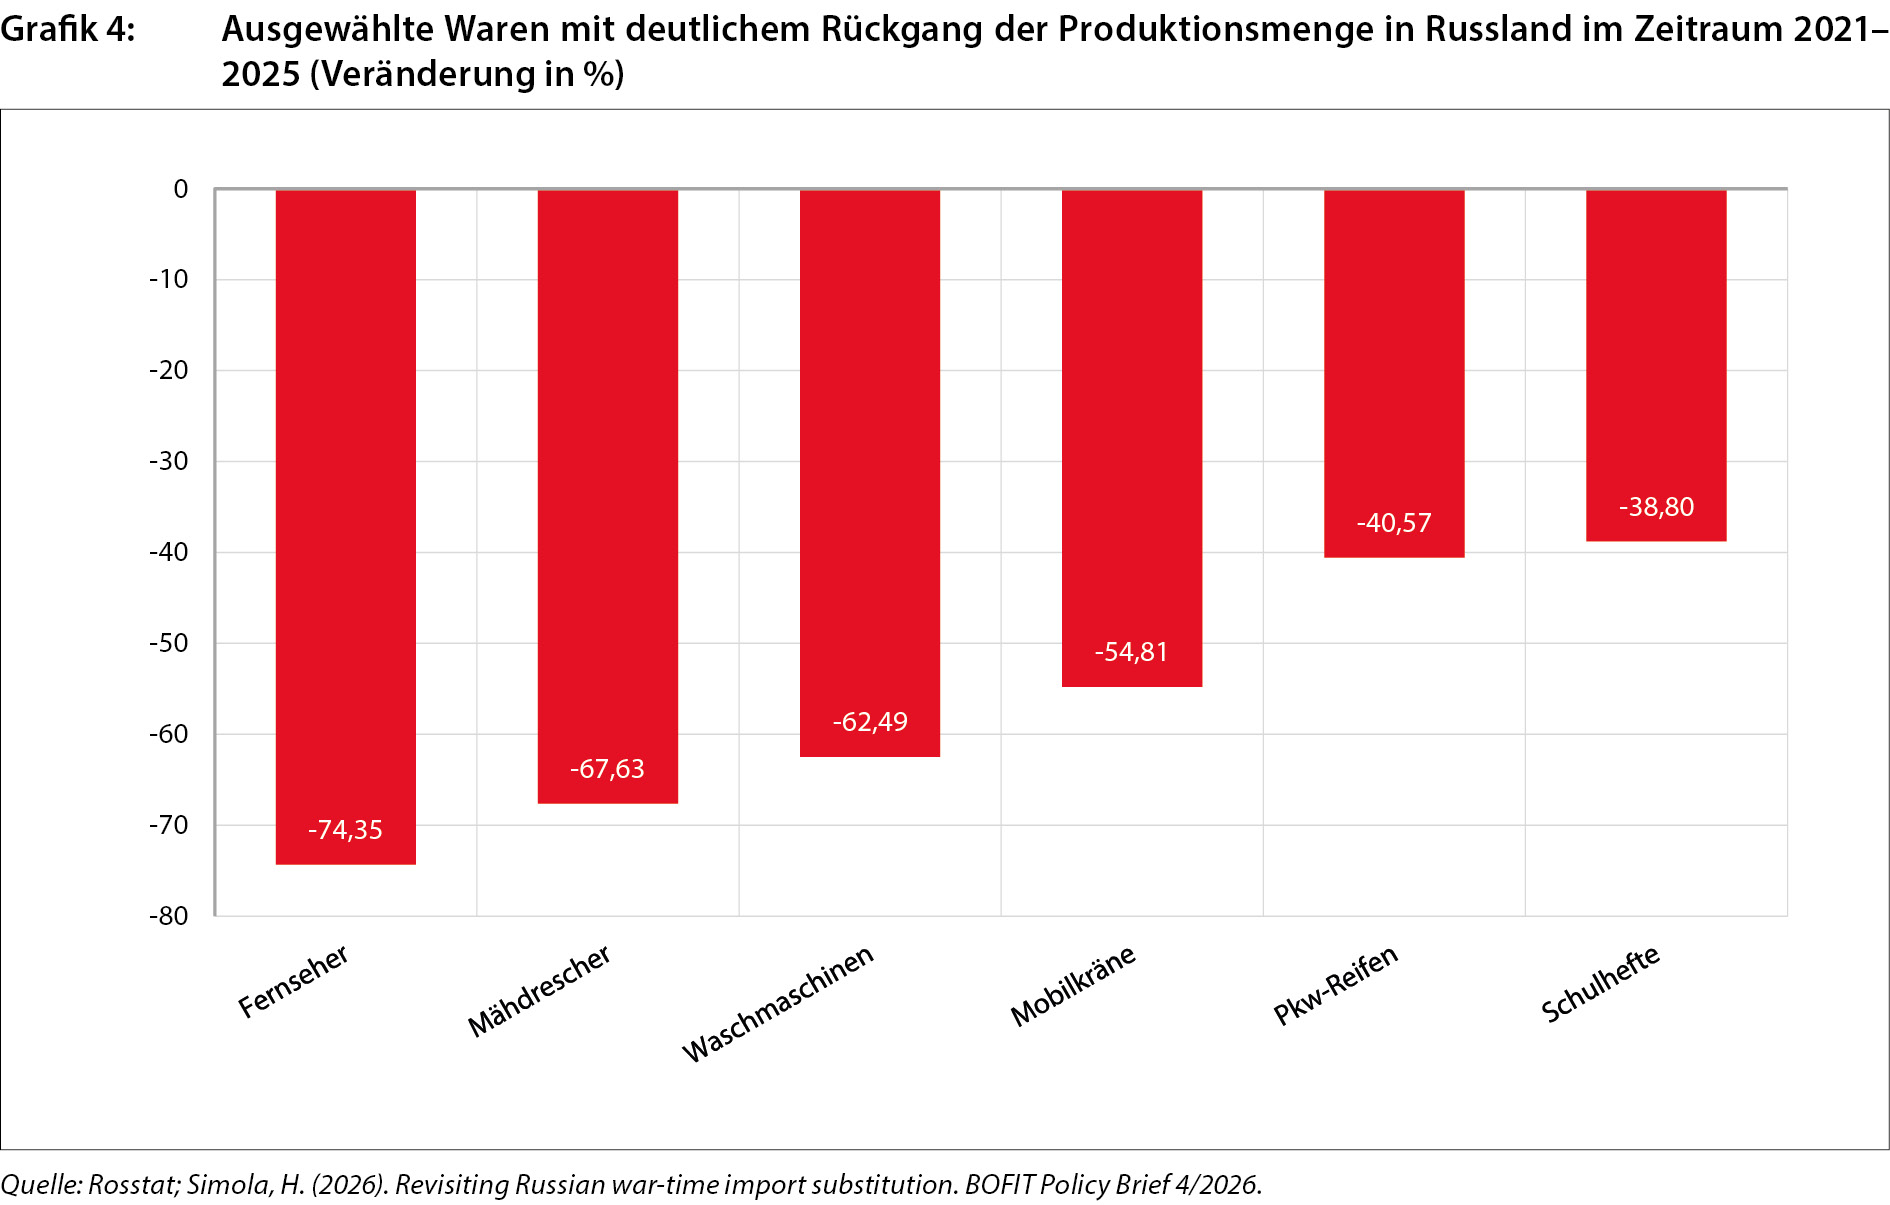
Eine detaillierte Betrachtung einzelner Produkte zeigt erhebliche Unterschiede bei den Produktionstrends innerhalb der Branchen (Grafik 3 und 4 auf S. 7). Die Produktion hat sich bei Produkten, die die Bestrebungen nach Importsubstitution und technologischer Souveränität unterstützen können (z. B. verschiedene Metallbearbeitungsmaschinen, Förderbänder, Halbleiterbauelemente), oder bei solchen, die potenziell mit der Bereitstellung von Gütern für militärische Zwecke durch den zivilen Sektor in Verbindung stehen (z. B. bestimmte Lampen, Schutzbekleidung, Herrenmäntel, Fleischkonserven und Metallbettgestelle), um ein Vielfaches erhöht.
Im Gegensatz dazu waren zahlreiche andere Produkte von deutlichen Produktionsrückgängen betroffen. Diese Rückgänge scheinen mit Einschränkungen der russischen Exporte zusammenzuhängen, insbesondere in der Forstwirtschaft (Bauholz, Rundholz, verschiedene Papiersorten, Holzbearbeitungsmaschinen), sowie mit dem Abzug ausländischer Unternehmen aus Russland – am ausgeprägtesten in der Automobilindustrie (Personenkraftwagen, Motoren, Reifen). Die gesteigerte Produktion bestimmter Maschinentypen könnte die Produktion anderer verdrängt haben, was zu starken Rückgängen bei landwirtschaftlichen Maschinen (Mähdrescher, Geflügelbrutkästen, Sämaschinen, Bodenfräsen) und Baumaschinen (Planierraupen, Kräne, Bagger) beigetragen hat. Darüber hinaus haben Sanktionen, die den Zugang zu importierten Vorleistungen einschränken, die Produktion bestimmter Güter wie Flugzeuge und einiger pharmazeutischer Produkte offensichtlich erschwert.
Russlands längerfristige wirtschaftliche Aussichten haben sich verschlechtert
Insgesamt deuten diese Entwicklungen auf die Entstehung einer russischen Wirtschaft mit zwei Geschwindigkeiten hin. Auf der einen Seite stehen Branchen, die direkt oder indirekt mit staatlichen Rüstungsaufträgen verbunden sind und von steigender Nachfrage, Vorzugsfinanzierungen und einem Zustrom von Arbeitskräften profitieren. Auf der anderen Seite stehen viele zivile Branchen, die mit schwächerer Nachfrage, Arbeitskräftemangel, hohen Kreditkosten und sanktionsbedingten Störungen konfrontiert sind. Aggregierte Wirtschaftsindikatoren verschleiern oft diese wachsende Kluft zwischen Gewinnern und Verlierern.
Die jüngsten gegenläufigen Trends in der russischen Wirtschaftsleistung könnten auch erhebliche Auswirkungen auf die langfristigen Aussichten des Landes haben. Der anhaltende Konflikt hat bestehende strukturelle Herausforderungen verschärft und die langfristigen Wachstumsaussichten Russlands getrübt. Es wird erwartet, dass sich der Arbeitskräftemangel infolge von Kriegsopfern und Abwanderung verschärfen wird. Produktive Investitionen bleiben unzureichend, da ein erheblicher Teil der Investitionen in militärische Ziele fließt. Die Verbesserung des notorisch niedrigen Produktivitätsniveaus wird zunehmend erschwert durch den eingeschränkten Zugang zu fortschrittlichen Technologien und Fachwissen, verbunden mit verstärkten staatlichen Eingriffen wie einer weiteren Verschlechterung der Eigentumsrechte und einer verstärkten Lenkung der Unternehmen durch Preiskontrollen und andere administrative Maßnahmen. Diese Faktoren behindern Innovationen zusätzlich und mindern die Leistungsfähigkeit der Wirtschaft.
Die militärbezogenen Ausgaben und die Produktion sind erheblich gestiegen, wodurch Ressourcen aus anderen Sektoren abgezogen wurden und es in den nichtmilitärischen Branchen zu sinkenden Einnahmen und steigenden Kosten kam. Diese Auswirkungen sind in der russischen Wirtschaft bereits erkennbar, wobei ihre Dauerhaftigkeit davon abhängen wird, ob die aktuellen Trends anhalten oder sich nach Beendigung der Kampfhandlungen umkehren.
Aus wirtschaftlicher Sicht gibt es kaum eine Rechtfertigung dafür, kriegsbezogene Industrien zu priorisieren. Es gibt Hinweise darauf, dass die Multiplikatoreffekte der Militärausgaben in Russland begrenzt sind (Kudrin und Knobel, 2018; Simola, 2025). In der Vergangenheit waren die Ausstrahlungseffekte auf zivile Sektoren eher gering. Zudem deuten vereinzelte Berichte auf ein erhöhtes Maß an Korruption im Zusammenhang mit den russischen Militärausgaben hin. Eine Umleitung öffentlicher Mittel in produktivere Initiativen würde wahrscheinlich höhere Wachstumsraten bewirken und sicherlich die künftige wirtschaftliche Entwicklung sowie das Wohlergehen der Bevölkerung besser fördern.
Derzeit sind wirtschaftliche Erwägungen in Russland jedoch gegenüber anderen politischen Zielen zweitrangig. Es gibt keine Anzeichen dafür, dass die derzeitige Führung beabsichtigt, diesen Ansatz in naher Zukunft zu ändern. Selbst wenn die Kämpfe in der Ukraine aufhören sollten, wird Russland wahrscheinlich weiterhin die hohen Militärausgaben und -produktion aufrechterhalten, um Lagerbestände aufzufüllen und sich auf einen potenziellen zukünftigen Bedarf vorzubereiten (Korhonen et al., 2025).
Darüber hinaus haben militärnahe Einrichtungen ihren Einfluss ausgebaut und werden sich voraussichtlich energisch für die Wahrung ihrer wirtschaftlichen Interessen einsetzen.
Schlussbemerkungen
Seit Russlands großangelegter Invasion in die Ukraine im Jahr 2022 verbergen die aggregierten Produktionszahlen Russlands stark variierende Trends in den einzelnen Branchen. Aggregierte Indikatoren wie das BIP oder die Industrieproduktion liefern daher ein unvollständiges Bild der Wirtschaftsleistung. Eine stärker disaggregierte Analyse auf Branchenebene zeigt, dass sich das Wachstum zunehmend auf eine relativ kleine Gruppe militärbezogener Sektoren konzentriert, während viele zivile Branchen mit stagnierender Produktion, sinkender Rentabilität und zunehmenden Ressourcenengpässen zu kämpfen haben. Es wird immer schwieriger, das Produktionswachstum auf aggregierter Ebene allein durch diese wenigen Branchen aufrechtzuerhalten. Zudem verschlechtert sich die finanzielle Lage des russischen Staates, was die Möglichkeiten für weitere Erhöhungen der öffentlichen Ausgaben einschränkt. Dies spiegelt sich bereits in der erheblichen Verlangsamung des russischen Produktionswachstums in den Jahren 2025–2026 wider. Je länger Russland diesen zweigleisigen wirtschaftlichen Kurs fortsetzt, desto stärker wird dadurch auch das Potenzial für künftiges Wachstum und Wohlstand untergraben.