Einleitung
Seit Jahren sind in Russland Zentralisierungstendenzen zu beobachten, was viele Politolog*innen und Wirtschaftswissenschaftler*innen sehr wohl bestätigen können. Praktisch alle Einnahmequellen der regionalen und lokalen Verwaltungen werden von der Zentralregierung über den Zentralhaushalt und Steuergesetze direkt kontrolliert, auch wenn einige der Einnahmen aus diesen Quellen zum Teil oder ganz den regionalen oder lokalen Haushalten zustehen. Die Einkommensteuer von Einzelpersonen oder die Körperschaftssteuer von Unternehmen sind traditionell die wichtigste Einnahmequelle für die regionalen Haushalte gewesen und haben in der Tat in den vergangenen Jahren einen drastischen Anstieg der Steuersätze erlebt, wobei sämtliche durch die erhöhten Steuersätze generierten Zusatzeinnahmen in den Zentralhaushalt fließen. So wurde der Satz der individuellen Einkommensteuer, der zwei Jahrzehnte lang stabil bei 13 Prozent gelegen hatte, progressiv und erreichte 2021 einen Spitzensatz von 15 Prozent. Anschließend wurden weitere Steuerklassen eingeführt, durch die sich 2025 ein Spitzensatz von 22 Prozent ergab. Die Körperschaftssteuer für Unternehmen stieg von 20 auf 25 Prozent im Jahr 2025, wobei der Basissatz, der den regionalen Haushalten zugutekommt, konstant bei 17 Prozent verharrte. Noch wichtiger ist, dass viele neue Ausgabenposten (unter anderem die für neue Leistungen an Veteranen des Krieges gegen die Ukraine) die Form von nicht refinanzierten Zahlungsverpflichtungen angenommen haben, ein scheinbar längst vergessenes Merkmal des fiskalischen Föderalismus in Russland (siehe: Martinez-Vazquez und Boex; in d. Lesetipps). Dadurch sind die Regionen verpflichtet, eigene Ressourcen für die diversen Sozialprogramme aufzuwenden, ohne dass sie dafür angemessen Mittel aus dem Zentralhaushalt erhalten. In vielen Diskussionen zu diesen Zentralisierungstendenzen stehen eher die Regionen im Mittelpunkt der Analyse, während die Lokalverwaltungen oft übersehen werden. In einem jüngst erschienenen Artikel habe ich allerdings zusammen mit meinen Koautoren gezeigt, dass sich die fiskalische Rolle der Lokalverwaltungen praktisch zu der von Tochterstrukturen der Regionalverwaltungen gewandelt hat (siehe: Yushkov, Alexeev, Dedyukhin; in d. Lesetipps). Das ergibt sich aus dem Mangel an eigenen Einnahmen, aus der starken Abhängigkeit von Transferzahlungen aus den Regionalhaushalten, dem eingeschränkten oder fehlenden Zugang zu den Anleihemärkten sowie diversen strukturellen Merkmalen der Haushaltsbeziehungen zwischen den verschiedenen Verwaltungsebenen. Gleichwohl stellen die lokalen Haushalte ein wichtiges Element des fiskalischen Föderalismus dar, da sie am dichtesten an der Bevölkerung dran sind und diese mit einigen lebenswichtige Leistungen versorgen.
Die vorliegende Analyse konzentriert sich auf die fiskalische Resilienz auf lokaler Ebene in den Jahren 2021 bis 2025. Denjenigen Leser*innen, die sich für die gesamten 2010er Jahre interessieren, sei unser oben genannter Artikel empfohlen. Zur Struktur der lokalen Selbstverwaltung in Russland sei erklärt, dass es gegenwärtig mehrere Typen kommunaler Verwaltungseinheiten gibt:
- städtischer Bezirk/Stadtkreis (russ.: gorodskoj okrug – umfasst ein Territorium mit einer oder mehreren Städten oder städtischen Siedlungen, relativ hoher Bevölkerungsdichte und mindestens zwei Dritteln städtischer Bevölkerung, vergleichbar mit einer kreisfreien Stadt),
- kommunaler Bezirk (russ.: munizipalnyj okrug – seit 2019: umfasst ein Territorium, das die Kriterien eines städtischen Bezirks wie Anteil der städtischen Bevölkerung oder Bevölkerungsdichte nicht oder nicht mehr erfüllt, vergleichbar mit einer Verbandsgemeinde),
- kommunaler Rajon (munizipalnyj rajon – in etwa: Landkreis; kann kreisfreie Städte umgeben),
- städtische oder ländliche Siedlung / Stadt-/Landgemeinde (gorodskoje posselenije / selskoje posselenije – umfassen Territorien mit mittleren bzw. kleineren Ortschaften, sie sind Teil eines kommunalen Rajons),
- innerstädtische Bezirk in großen Städten (wnutrigorodskoj rajon – in etwa: Stadtbezirk).
Auf die ersten drei Typen entfallen rund 95 Prozent der Einnahmen und Ausgaben der lokalen Haushalte. An dieser Stelle ist eine Anmerkung zur Umstrukturierung der Typen lokaler Selbstverwaltung erforderlich, die über die letzten Jahre hinweg in Russland erfolgte. Kommunalbezirke sind ein neuer Typ der lokalen Selbstverwaltung und werden seit 2020 zunehmend gebildet. In ihnen sollen mehrere kleinere Siedlungen (und im Weiteren sogar einige städtische Bezirke und benachbarte Gemeinden) zu einer einstufigen Verwaltungsstruktur zusammengefasst werden. 2020 hatte es nur 33 Kommunalbezirke gegeben, doch ist diese Zahl bis 2025 auf 528 gestiegen. Gleichzeitig ist die Zahl der kommunalen Rajons, der städtischen Bezirke sowie der städtischen und ländlichen Gemeinden beträchtlich zurückgegangen, wodurch die Gesamtzahl der lokalen Verwaltungen von 20.846 im Jahr 2020 bis 2025 auf 17.051 sank. Somit hat dieser neue Typ zu einer Konsolidierung der lokalen Selbstverwaltung in Russland beigetragen.
Bevor wir uns der Analyse der fiskalischen Resilienz zuwenden, ist eine kurze Anmerkung zum gegenwärtigen Zustand der offiziellen russischen Daten angebracht. In den letzten Jahren haben Wissenschaftler*innen die Frage aufgeworfen, wie zuverlässig und stimmig die Daten in Russland sind (siehe z. B.: Libman und Whitmore; in d. Lesetipps). Einige Haushalts-, Wirtschafts- und sozio-demografischen Statistiken sind eindeutig dem Blickfeld der Öffentlichkeit entzogen worden. Das gilt zum Beispiel für Statistiken zu Todesursachen und andere demografischen Daten, die zurückgehalten werden, um die Zahl der Kriegsopfer zu verschleiern. Auch die Struktur der Ausgaben des Zentralhaushalts fehlen, weil die Kosten für das russische Militär und die Geheimdienste verborgen werden sollen. Andere Daten werden heftig manipuliert, etwa die offiziellen Inflationsdaten. Die Angaben zu den regionalen und lokalen Haushalten hingegen (wie auch die zu den Einnahmen des Zentralhaushalts) scheinen weiterhin stimmig und im Allgemeinen vertrauenswürdig zu sein. Sie ermöglichen es, die Entwicklungen nahezu in Echtzeit zu verfolgen (die monatlichen Haushaltsdaten sind mit einer nur ein- oder zweimonatigen Verzögerung über den Internetauftritt des Föderalen Schatzamts – Roskasna – zugänglich). Daher werden in dieser Analyse nur diese rohen Daten des Finanzministeriums und des Föderalen Schatzamtes verwendet.
Die tatsächliche Lage lokaler Haushalte im Kontext des Zentralhaushalts
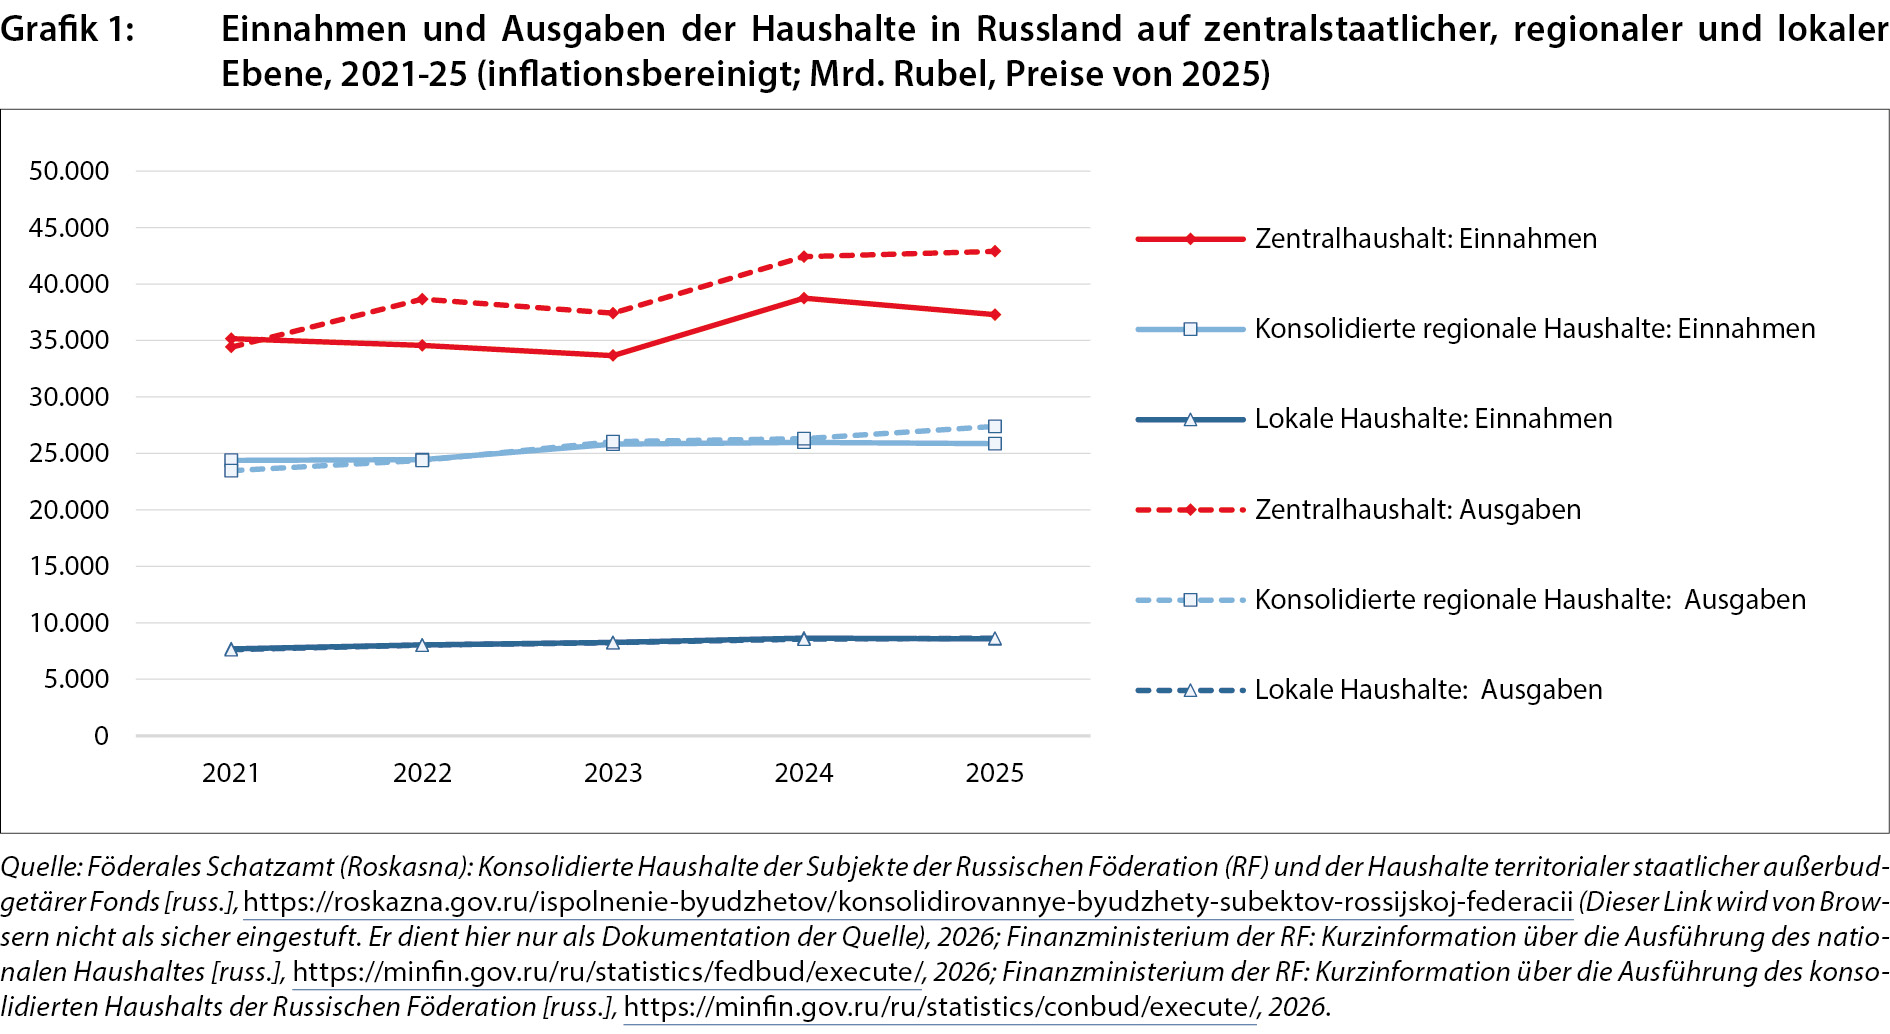
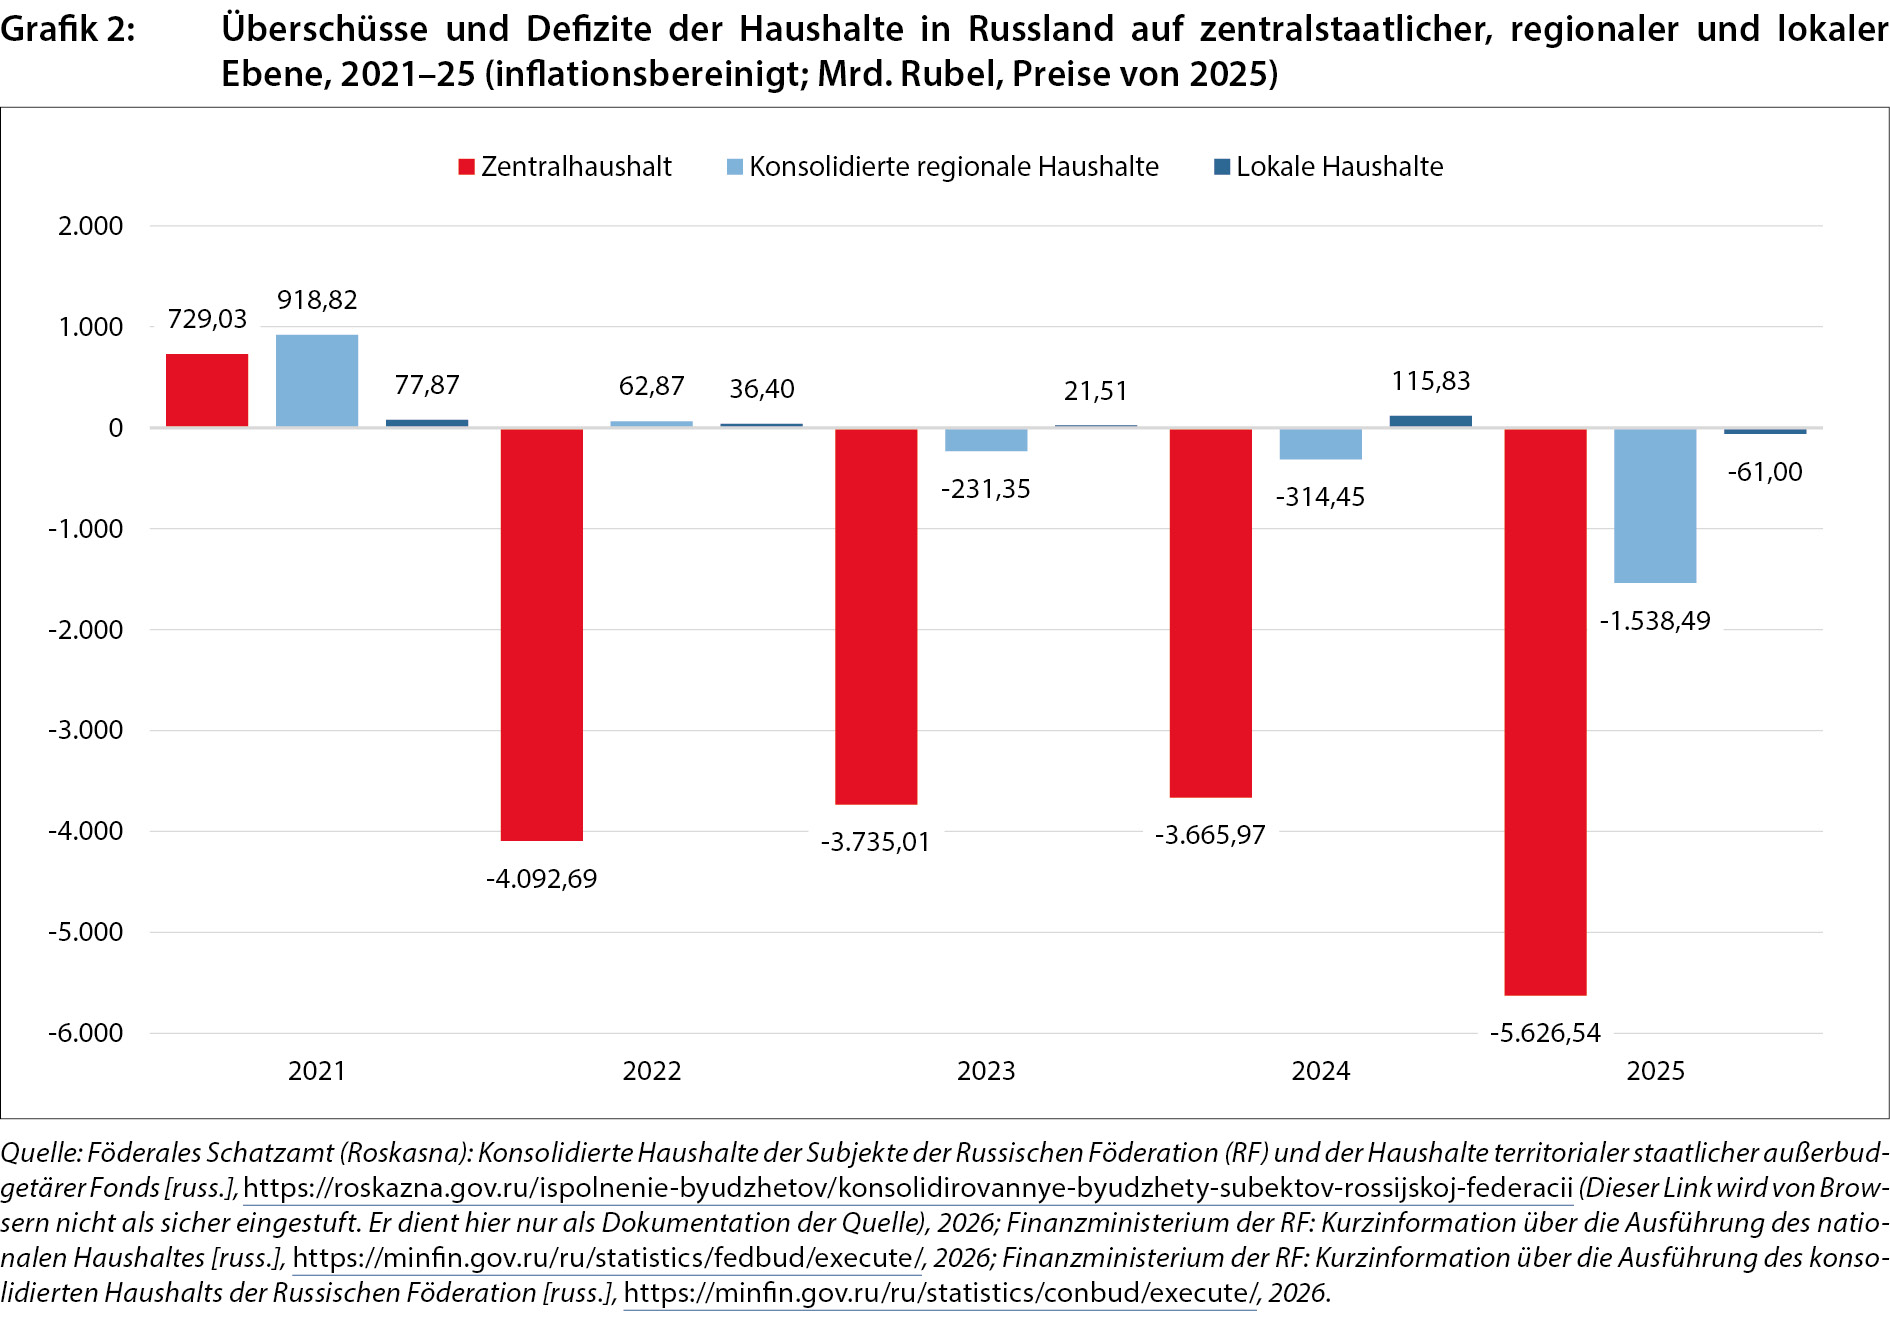
Mit Stand von 2025 betrugen die Einnahmen der lokalen Haushalte aller Typen von Verwaltungseinheiten insgesamt 8,5 Billionen Rubel (ca. 93,3 Mrd. Euro), während die Ausgaben bei 8,6 Billionen Rubel lagen (ca. 94,5 Mrd. Euro). Das ergibt zusammen ein Defizit von 61 Milliarden Rubel (ca. 670 Mio. Euro). Die lokalen Ausgaben machen 32 Prozent der konsolidierten regionalen Haushaltsausgaben aus und 10 Prozent der Gesamtausgaben der konsolidierten Haushalte Russlands von 83,8 Billionen Rubel (ca. 920 Mrd. Euro). Auf städtische Bezirke und kommunale Rajon entfallen 66 Prozent der lokalen Gesamtausgaben, was darauf hindeutet, dass die meisten dieser Ausgaben in oder im Bereich größerer Städte anfallen. Grafik 1 auf S. 12 illustriert die Entwicklung der Einnahmen und Ausgaben auf allen Verwaltungsebenen (Zentralhaushalt, konsolidierte regionale Haushalte, lokale Haushalte) im Zeitraum von 2021 bis 2025. Grafik 2 auf S. 13 zeigt, wie sich im gleichen Zeitraum die Defizite entwickelten. Eine Reihe von Tendenzen ist bemerkenswert. Zum einen trägt der Zentralhaushalt die Hauptlast der Kosten für den laufenden Krieg. Er weist seit 2022 ein Defizit auf, das im vergangenen Jahr rapide angewachsen ist und 2025 bei 5,6 Billionen Rubel (ca. 61,5 Mrd. Euro) lag; mit Stand vom 1. August 2026 war das Defizit im Zentralhaushalt sogar noch größer und belief sich auf 6,4 Billionen Rubel (ca. 71,2 Milliarden Euro), was vor allem auf einen unkontrollierten Anstieg der Militärausgaben zurückzuführen ist. Die unteren Verwaltungsebenen sind anscheinend resilienter, da sie nicht direkt für Ausgaben für das Militär und den Sicherheitsapparat zuständig sind. Allerdings sind auch sie von dem negativen Trend betroffen. Die konsolidierten regionalen Haushalte (die die Regionen und die jeweils in ihnen befindlichen lokalen Verwaltungseinheiten umfassen) sind seit 2023 defizitär; das Defizit belief sich 2025 auf 1,5 Billionen Rubel (ca. 16,4 Mrd. Euro), während die lokalen Haushalte, die seit 2018 ausgeglichen waren, das Jahr 2025 mit einem Defizit von 61 Milliarden Rubel (ca. 670 Mio. Euro) abschlossen, was überwiegend auf die Defizite in städtischen und kommunalen Bezirken zurückzuführen ist.
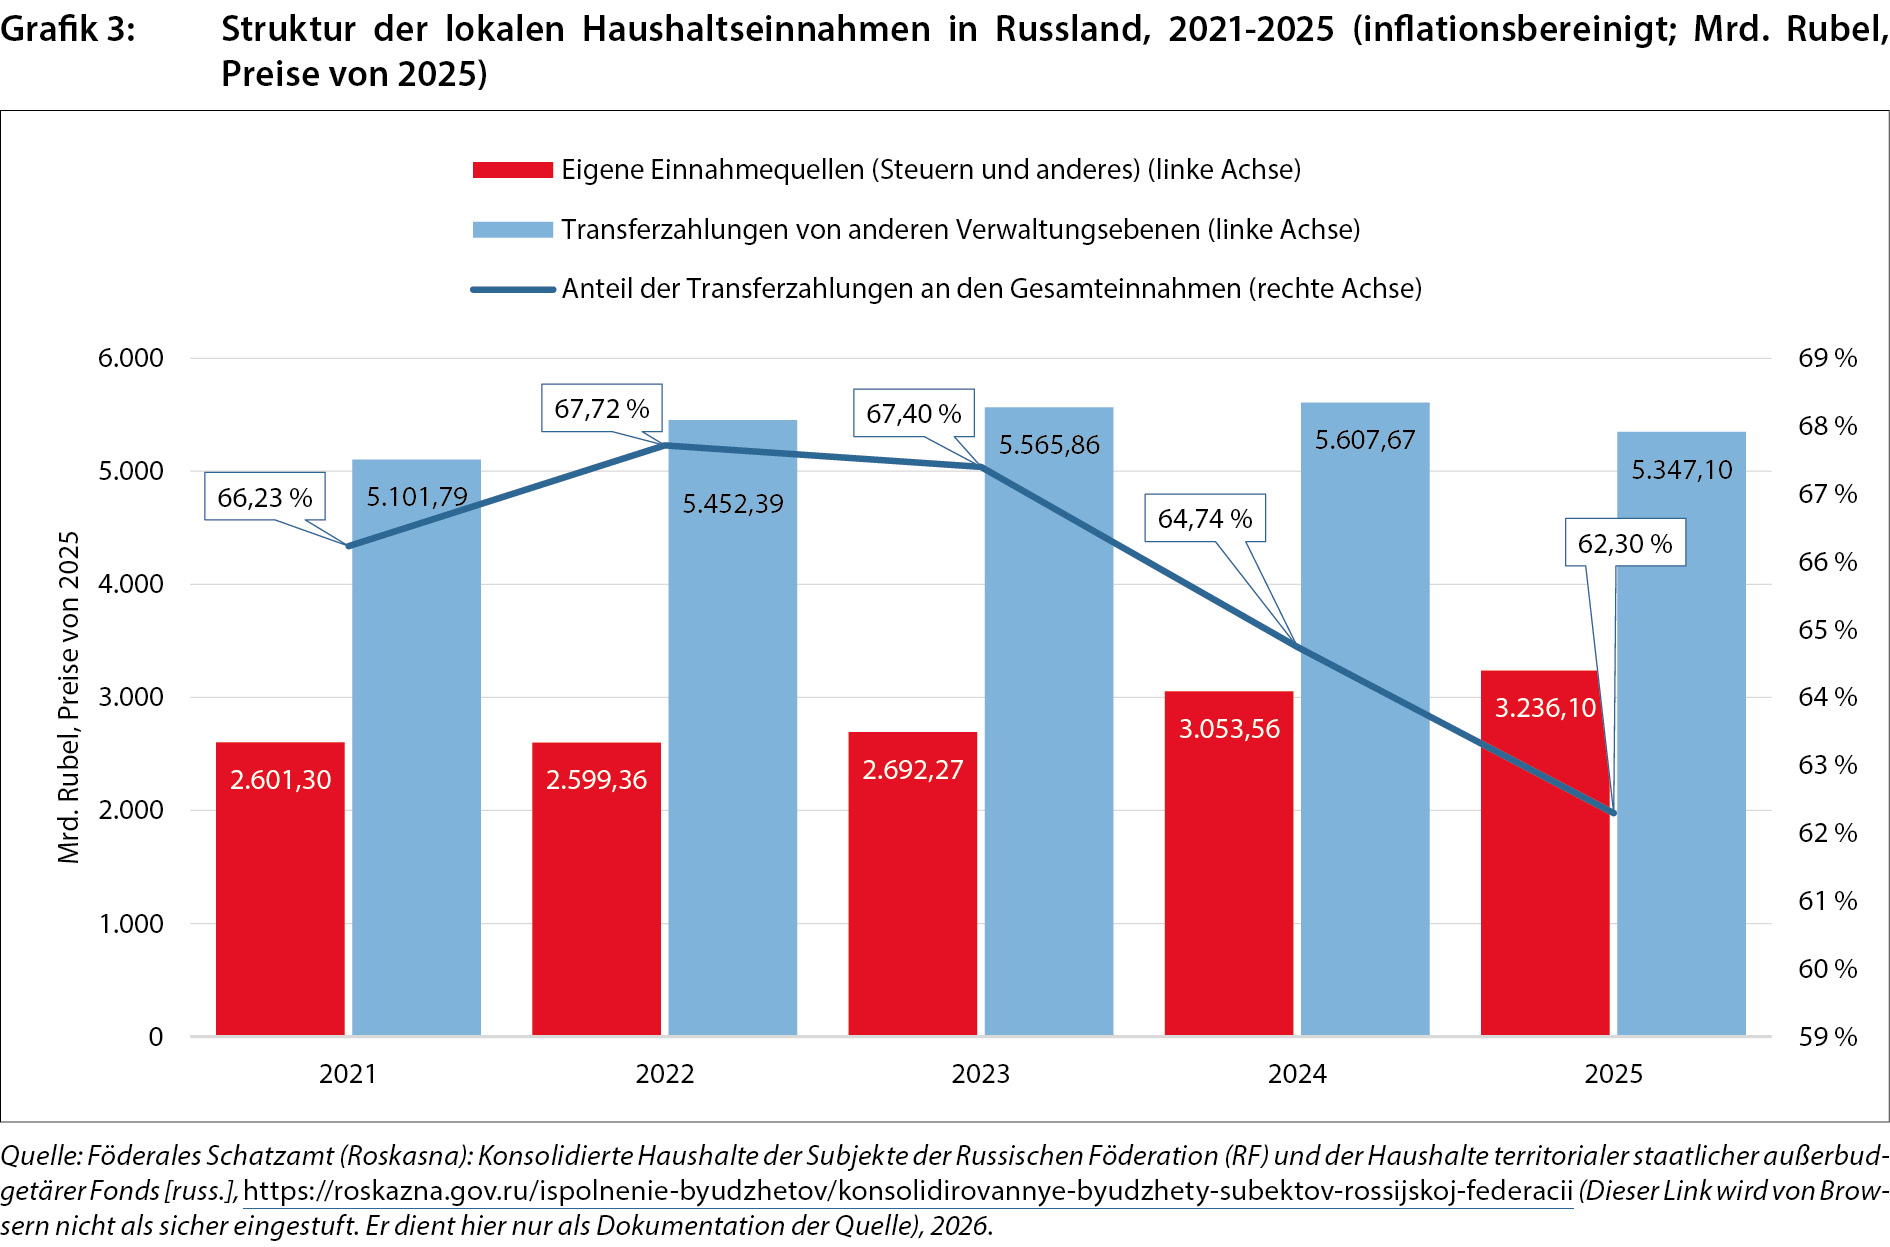
Sollen Beobachter*innen nun also zu dem Schluss kommen, dass die fiskalischen Schwierigkeiten vor allem auf den oberen Ebenen angesiedelt sind, während die lokalen Haushalte von den negativen Auswirkungen der Politik der Zentralregierung praktisch unberührt bleiben? Nicht wirklich. Das Problem ist, dass die lokalen Haushalte in hohem Maße von Transferzahlungen aus anderen Verwaltungsebenen abhängig sind, meist aus den Regionalhaushalten. Wenn die Defizite im Zentralhaushalt und in den Regionalhaushalten zunehmen, ergibt sich für die Lokalverwaltungen, dass sich die Fähigkeit der oberen Verwaltungsebenen, die unteren Ebenen zu unterstützen, beträchtlich verringert. In der Tat haben die Transferzahlungen aus dem Zentralhaushalt an die Regionen seit 2021 inflationsbereinigt abgenommen. Der Anteil dieser Zahlungen an den regionalen Einnahmen sank von 21 Prozent 2021 auf 15 Prozent im Jahr 2025. Die gleiche Tendenz scheint sich bei den Fiskalbeziehungen zwischen regionalen und lokalen Haushalten zu ergeben: Aus Grafik 3 auf S. 13 geht hervor, dass die Transferzahlungen an die lokalen Haushalte 2022–2024 nahezu stabil waren und ab 2025 dann zurückgingen. Der Anteil der Transferzahlungen an den lokalen Einnahmen sank von 66 Prozent 2021 auf 62 Prozent 2025. Es besteht also das Risiko, dass die oberen Ebenen ihre finanzielle Unterstützung für die unteren Ebenen weiter zurückfahren werden und sich dann der Druck auf die Haushalte der Lokalverwaltungen unweigerlich sehr viel schneller akkumuliert.
Transfers und zusätzliche Einnahmen
Zusätzlich zu dem geringeren Niveau der finanziellen Unterstützung für die Lokalverwaltungen, beeinflusst auch die Struktur der Transferzahlungen, welche Beschlüsse die Lokalverwaltungen noch fassen können. Während nicht konditionierte Transferzahlungen, die für alle möglichen Zwecke verwendet werden können, 2021 ganze 16,3 Prozent der Transferzahlungen ausmachten, betrug dieser Anteil 2025 nur noch 14,6 Prozent. Zur gleichen Zeit bewegten sich die zweckgebundenen Subventionen, die an Lokalverwaltungen überwiesen werden, also Mittel, über die die Lokalverwaltungen nicht selbst bestimmen können, in den Jahren 2022–2023 im Bereich von 43 Prozent der Transferzahlungen; danach gab es bis 2025 einen starken Anstieg auf 50 Prozent. Also sind die Lokalverwaltungen fiskalisch nicht nur stärker unter Druck geraten; auch die Unabhängigkeit ihrer Haushalte erodiert weiter.
Eine der für die Lokalverwaltungen relativ positiven Entwicklungen besteht darin, dass die Einnahmen aus eigenen Quellen inflationsbereinigt steigen, und zwar aufgrund eines höheren Aufkommens an individueller Einkommensteuer. Je nach Typ der Verwaltungseinheit und der Region erhalten die Lokalverwaltungen einen beträchtlichen Anteil der Einnahmen aus der individuellen Einkommensteuer. In den meisten Fällen sind es rund 15–20 Prozent des entsprechenden Aufkommens in der Region. Dieser Anstieg lässt sich wohl durch höhere Einkommen in jenen Regionen erklären, in denen die Rüstungsindustrie recht präsent ist, wie auch in Regionen, in denen relativ viele als Vertragssoldaten für den Krieg gegen die Ukraine rekrutiert wurden. Letzterer Effekt ist allerdings wohl eher indirekt, da die Zahlungen an Vertragssoldat*innen und deren Familien weitgehend nicht der Einkommensteuer unterliegen. Allerdings stehen Unternehmen in diesen Regionen mit der Armee in einem Wettbewerb um Arbeitskräfte und bieten daher wohl höhere Gehälter. Dieser Trend zu höheren Einnahmen aus eigenen Quellen ist auf lokaler Ebene stärker ausgeprägt als auf regionaler, da die Regionen ungefähr zu gleichen Teilen von der Körperschaftssteuer von Unternehmen und der individuellen Einkommensteuer abhängig sind und das Steueraufkommen von Unternehmen 2024 und 2025 zurückgegangen ist. Demgegenüber stützen sich die Lokalverwaltungen auf die individuelle Einkommensteuer und einige Arten der Vermögensbesteuerung. Es ist dennoch unklar, wie sich das Aufkommen an individueller Einkommensteuer langfristig entwickeln wird, insbesondere dann, wenn die Militärausgaben zurückgefahren, die Wirtschaftssanktionen nicht vollständig aufgehoben werden und viele Industriesektoren weiterhin kaum profitabel bleiben sollten.
Gefährdete Resilienz
Ein weiterer für die Lokalverwaltungen in Russland positiver Umstand besteht darin, dass die Verschuldung gering bleibt, sowohl im Vergleich zu der rapide steigenden Verschuldung des Zentralhaushalts und der Regionalhaushalte wie auch im internationalen Vergleich. Dies kann jetzt aber für die Lokalverwaltungen in Russland immerhin auch als Risikofaktor betrachtet werden. Mit Stand vom 1. August 2026 betrug die Verschuldung der lokalen Haushalte 373 Milliarden Rubel (ca. 4,1 Mrd. Euro) bzw. rund fünf Prozent der vorjährigen Gesamteinnehmen auf lokaler Ebene (man vergleiche das mit der Verschuldung auf zentralstaatlicher Ebene von 33,1 Billionen Rubel (ca. 368 Milliarden Euro) bzw. 89 Prozent der föderalen Einnahmen, sowie mit der regionalen Verschuldung von 3,3 Billionen Rubel – ca. 36,7 Milliarden Euro – bzw. 15 Prozent der regionalen Einnahmen). Selbst wenn die Defizite auf lokaler Ebene in den kommenden Jahren anhalten sollten, dürfte sich dieses Bild kaum einschneidend ändern.
Letztlich hat sich Russlands Fiskalsystem – entgegen allen Erwartungen angesichts des kostspieligen Krieges, der heftigen Wirtschaftssanktionen und der zahlreich unterbrochenen Lieferketten – insgesamt als recht resilient erwiesen. Innerhalb des Systems sind die lokalen Haushalte relativ glimpflich davongekommen. Deren Resilienz bleibt hoch und ist eindeutig höher als die der Haushalte auf nationaler oder regionaler Ebene. Dennoch besteht eine Reihe größerer Risiken, von denen einige bereits konkret geworden sind. Die Haushaltsdefizite steigen auf allen Verwaltungsebenen und die Kettenreaktion schrumpfender Transferzahlungen zur Unterstützung der Haushalte auf unterer Ebene hat bereits die lokalen Haushalte erreicht, die stark von Zahlungen aus den regionalen Haushalten abhängig sind. Falls der Krieg andauert, könnten dadurch auch jene vielen lokalen Haushalte beeinträchtigt werden, die bisher praktisch nicht betroffen sind.
Übersetzung aus dem Englischen: Hartmut Schröder
Anmerkung: Daten zur jährlichen Anzahl und Struktur der lokalen Verwaltungseinheiten können bei der nationalen Statistikbehörde Rosstat online auf der Webseite unter »storage« und »mediabank« eingesehen werden.